 一括見積
「ゲリラ豪雨によって雨漏りが発生したから、火災保険を使って修理したい。」そのように考えている方も多いのではないでしょうか。
雨漏りそのものは、原則として火災保険の対象外です。ただし、強風や飛来物で屋根や外壁が壊れたことが原因で発生した雨漏りなら、補償を受けられます。
今回は、火災保険の対象になるかをフローチャートで判定したうえで、申請の流れを解説します。雨漏り修理の費用相場や業者の選び方も紹介するので、ぜひ参考にして雨漏りを解消しましょう。
1.【フローチャートで判定】ゲリラ豪雨による雨漏りは火災保険の対象になる?
火災保険は、自然災害で建物が壊れたときに使える保険です。そのため、経年劣化による雨漏りは対象になりません。ゲリラ豪雨による雨漏りも、原因が自然災害と認められるかどうかで判断が分かれます。
対象になるかを決めるのは、契約内容・雨漏りの原因・損害額の3つです。保険証券を手元に用意して、以下のフローチャートを確認してみてください。
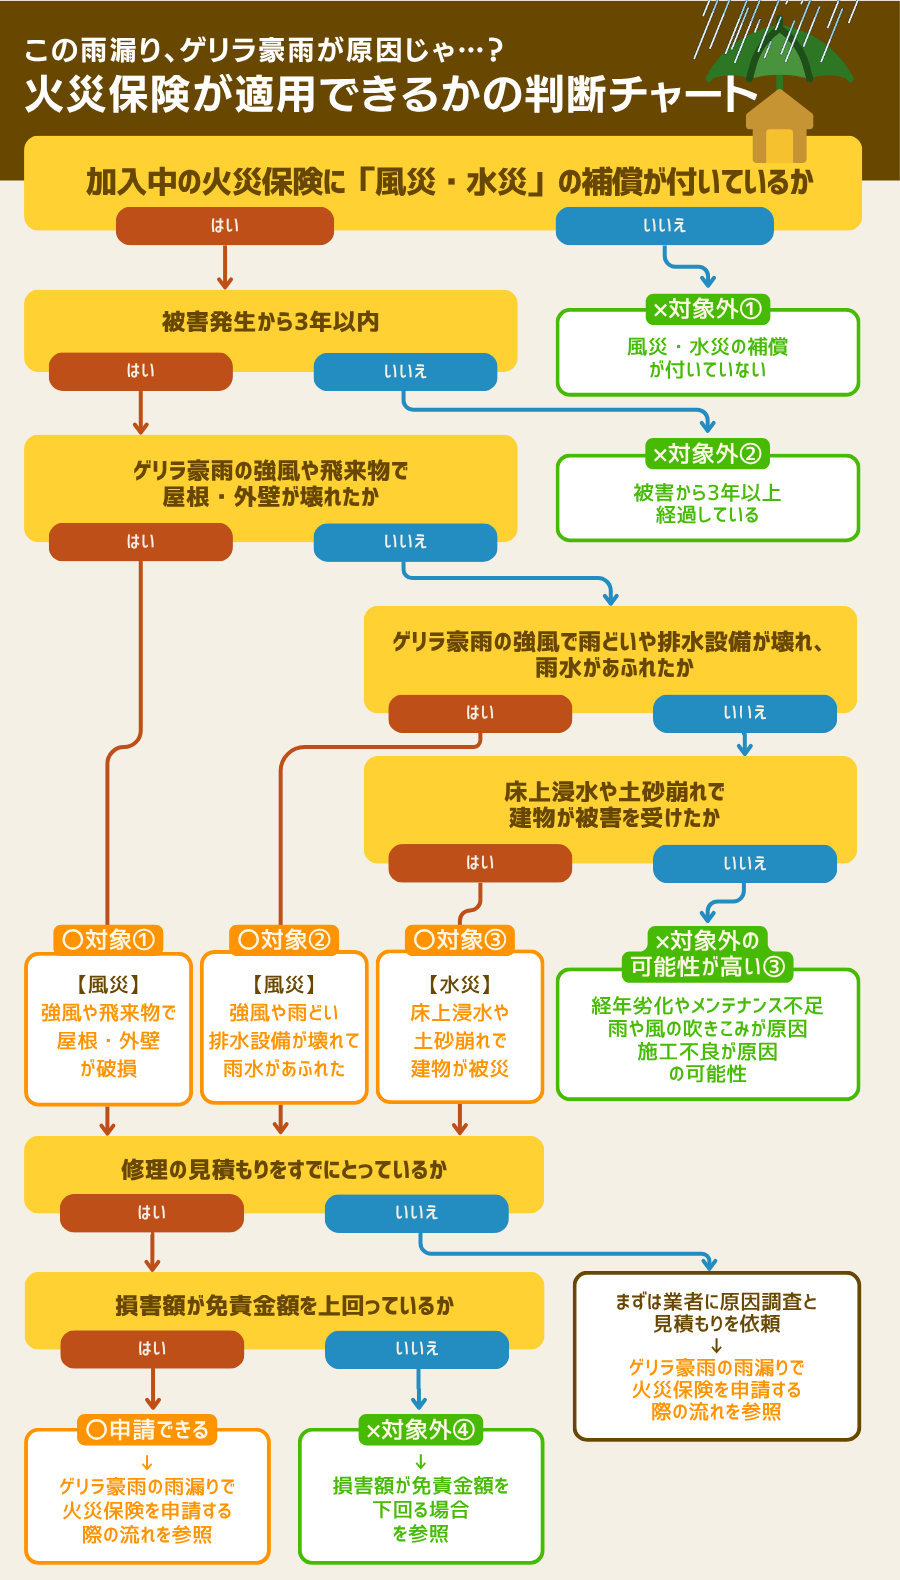
| 〇対象 | ① | 【風災】強風や飛来物で屋根・外壁が破損した場合 | →解説箇所 |
|---|---|---|---|
| ② | 【風災】強風や雨どい、排水設備が壊れて雨水があふれた場合 | →解説箇所 | |
| ③ | 【水災】床上浸水や土砂崩れで建物が被災した場合 | →解説箇所 | |
| ×対象外 | ① | 風災・水災の補償が付いていない場合 | →解説箇所 |
| ② | 被害から3年以上が経過している場合 | →解説箇所 | |
| ③ | 経年劣化やメンテナンス不足が原因の場合※ | →解説箇所 | |
| 雨や風の吹きこみが原因の場合※ | →解説箇所 | ||
| 施工不良が原因の場合※ | →解説箇所 | ||
| ④ | 損害額が免責金額を下回る場合 | →解説箇所 | |
| 〇申請できる | ゲリラ豪雨の雨漏りで火災保険を申請する際の流れ | →解説箇所 | |
※この場合は、可能性は低いですが、火災保険が適用されることも。修繕を依頼するリフォーム会社や保険会社に相談してみましょう。
ここからは、火災保険の対象になるケースと対象外になるケースを、それぞれ詳しく解説します。
(参考)ゲリラ豪雨の雨漏りは経年劣化と判断されやすい
判定のなかでも難しいのが、自然災害による破損が原因と認められるかどうかです。
ゲリラ豪雨で屋根そのものが壊れるケースは、そう多くありません。雨漏りが起きても、それまでの経年劣化が原因と判断されがちです。
フローチャートで対象になった場合も、原因を証明できなければ保険金はおりません。屋根や外壁のどこが壊れたのかを示せるかどうかが、判断の決め手になります。
1-1.火災保険の対象になるケース
火災保険の対象になるのは、以下の3つのケースです。
- 【風災】強風や飛来物で屋根・外壁が破損した場合
- 【風災】強風で雨樋や排水設備が壊れて雨水があふれた場合
- 【水災】床上浸水や土砂崩れで建物が被害を受けた場合
雨漏りや浸水という現象ではなく、その原因となった建物の破損に保険金が支払われます。雨水で傷んだ天井や内装の補修費も、建物の火災保険で補償の対象です。それでは、ひとつずつ見ていきましょう。
[1]【風災】強風や飛来物で屋根・外壁が破損した場合
ゲリラ豪雨の強風や飛来物で屋根・外壁が壊れ、その部分から雨漏りした場合は、風災の補償対象になります。具体的には、以下のような被害が該当します。
風災で保険適用される被害
- 強風で屋根瓦が飛ばされた
- 飛来物で屋根に穴があいた
- 飛来物で外壁が壊れた
- 強風で窓ガラスが割れた
風災の目安とされるのは、風速20メートル程度です。これを超える強風が吹くと、屋根瓦がはがれる被害が起こりやすくなります。
ゲリラ豪雨は雨の印象が強いものの、雨漏りの起点が風による破損であれば風災として申請します。まずは、屋根や外壁に壊れた箇所がないかを確認してみてください。
[2]【風災】強風で雨樋や排水設備が壊れて雨水があふれた場合
ゲリラ豪雨の強風で雨樋や排水設備が壊れ、あふれた雨水が建物に入った場合も、風災の補償対象になります。雨樋は建物に付属する設備なので、屋根と同じ扱いです。
ゲリラ豪雨は短時間に大量の雨が降るため、雨樋が壊れていると一気にあふれます。雨樋がゆがんでいたり金具から外れていたりしても気づきにくく、雨漏りしてから発覚するケースも少なくありません。
なお、落ち葉やゴミの詰まりが原因の場合は対象外になるので、普段から雨樋の状態を確認しておきましょう。
[3]【水災】床上浸水や土砂崩れで建物が被害を受けた場合
雨漏りではありませんが、ゲリラ豪雨による洪水や土砂崩れで建物が被害を受けた場合は、水災の補償対象になります。たとえば、豪雨による洪水で床上浸水し、壁紙と床の張り替えが必要になった場合などが挙げられます。
浸水被害として補償を受ける場合は、床上浸水または地盤面より45cmの浸水に限られます。そのため、水位がわかる写真を残しておきましょう。
1-2.火災保険の対象外になるケース
火災保険の対象外になるのは、以下の6つのケースです。
- 風災・水災の補償が付いていない場合
- 被害から3年以上経過している場合
- 経年劣化やメンテナンス不足が原因の場合
- 雨や風の吹き込みが原因の場合
- 施工不良が原因の場合
- 損害額が免責金額を下回る場合
[1]風災・水災の補償が付いていない場合
雨漏りの原因が自然災害でも、契約に該当する補償が付いていなければ保険金はおりません。風災は基本補償に含まれるのが一般的ですが、水災は外せるプランもあります。
水災を外していると、床上浸水や土砂崩れの被害は補償されません。ゲリラ豪雨では短時間の雨に排水が追いつかず、川から離れた住宅でも浸水するおそれがあります。
まずは保険証券の補償内容欄で、風災と水災の補償が付いているかを確認しましょう。
[2]被害から3年以上経過している場合
被害の発生から3年を過ぎると時効になり、保険金を請求できません。過去のゲリラ豪雨が原因と思われる雨漏りでも、3年以上前の被害なら対象外です。
3年以内であれば、過去の被害でも請求できます。ただし、当時の状況がわかる写真などの資料が必要です。時間が経つほど損害の状態は変わり、経年劣化か自然災害かの特定も難しくなります。
雨漏りに気づいたら、できるだけ早く保険会社へ連絡しましょう。
[3]経年劣化やメンテナンス不足が原因の場合
建物が古くなって生じた傷みが原因の雨漏りは、ゲリラ豪雨の直後に起きたとしても対象外です。たとえば、以下のような場合が該当します。
経年劣化とみなされる雨漏りの例
- 老朽化した屋根がずれて天井から雨漏りしている
- 外壁の塗装がはがれてひびが入り、雨水が染み込んでいる
屋根や外壁の防水機能には寿命があり、点検や補修をしていない場合は経年劣化と判断されやすくなります。ゲリラ豪雨をきっかけに発覚しても、保険会社の調査で劣化が原因とわかれば保険金はおりません。
火災保険が使えなくても修理は必要なので、早めに業者に相談しましょう。
災害による被害に見せかけて申請するのは絶対にNG!
契約者の故意または重大な過失によって生じた損害は、火災保険の補償対象外です。自然災害の影響に見せかけて建物に傷をつけるような行為は、絶対に避けてください。
不正な請求は保険金がおりないだけでなく、保険会社から賠償を求められる可能性もあります。
[4]雨や風の吹き込みが原因の場合
建物が壊れていないのに雨や風が吹き込んで室内が濡れても、保険金はおりません。具体的には、以下のようなケースが該当します。
保険適用されない雨や風による被害の例
- ゲリラ豪雨のときに窓を閉め忘れて雨が吹き込んだ
- 換気口や通気口から雨が吹き込んで壁や床が濡れた
強風で窓ガラスが割れて雨が吹き込んできた場合は、風災として補償されます。建物の外側が壊れているかどうかが、判断のポイントです。
[5]施工不良が原因の場合
施工不良が原因の雨漏りは、自然災害によるものではないため火災保険の対象外です。たとえば、以下のようなケースがあります。
施工不良とみなされる雨漏りの例
- 新築時の施工ミスで天井から雨漏りする
- 屋根の葺き替え後に雨漏りするようになった
新築だけでなく、リフォーム時の施工不良による雨漏りも同じ扱いです。
[6]損害額が免責金額を下回る場合
損害額が免責金額を下回る場合、保険金は支払われません。免責金額とは契約時に設定する自己負担額で、保険証券で確認できます。
以下のとおり、契約時の方式によって支払われる金額が異なる点には注意してください。
| 方式 | 計算式 | 支払われる金額※ |
|---|---|---|
| 免責方式 | 損害額-免責金額 | 80万円 |
| フランチャイズ方式 | 損害額の全額 | 100万円 |
※損害額100万円・免責金額20万円の場合
現在は免責方式が一般的ですが、古い契約の場合はフランチャイズ方式のケースもあります。免責金額だけでなく、どちらの方式かも確認しておきましょう。
2.ゲリラ豪雨の雨漏りで火災保険を申請する際の流れ
火災保険の申請は、以下の5つのステップで進めます。
- 保険会社・代理店に連絡する
- 修理業者に原因調査と見積もりを依頼する
- 必要書類をそろえて提出する
- 保険会社による損害調査を受ける
- 保険金の支払い決定後に修理を依頼する
2-1.保険会社・代理店に連絡する
雨漏りに気づいたら、契約している保険会社または保険代理店へ連絡しましょう。連絡先は、保険証券や保険会社のホームページに記載されています。
伝えるのは、おもに以下の内容です。
保険会社に伝える内容
- 契約者氏名・住所・電話番号
- 証券番号
- 事故の日時・場所・状況
- 損害の程度 など
被害箇所を片付けたいなら事前に写真を撮っておくと安心
写真は、保険金の算出に使う重要な資料です。修理業者に調査を依頼すれば撮ってもらえますが、先に片付けたいなら自分でも撮っておきましょう。
写真を撮るときのポイントは、以下の4つです。
- 建物の全体像を写す
- 損害を受けた箇所と程度がわかるように写す
- 表札や看板を入れて建物を特定できるようにする
- さまざまな角度・距離から撮る
応急処置をする場合も、その前後の写真を残しておいてください。なお、屋根の上の撮影は危険なので、修理業者に任せましょう。
2-2.修理業者に原因調査と見積もりを依頼する
保険会社へ連絡したら、早めに修理業者へ原因調査と見積もりを依頼してください。見積書は、保険会社が保険金を算出するために必要な書類です。
以下のような項目が記載されていると、損害の程度が伝わりやすくなります。
確認しておく損害の情報
- 修理総額
- 修理内容
- 部品・材料の単価と数量
- 工事にかかる日数と人件費 など
依頼時に「火災保険の申請を考えている」と伝えれば、必要な写真や書類もそろえてもらえます。
2-3.必要書類をそろえて提出する
保険会社から届く書類に記入し、写真や見積書とあわせて提出しましょう。おもな必要書類は、以下の3つです。
保険会社に提出する書類
- 保険金請求書
- 被害箇所の写真
- 修理見積書
保険金請求書には、証券番号・振込先・事故の状況・損害の内容などを記入します。被害の内容によっては、損害品明細書などの追加資料を求められるケースもあります。
不備があると支払いが遅れるので、提出前に記入漏れがないか確認しておきましょう。
2-4.保険会社による損害調査を受ける
書類を提出したら、保険会社による損害調査を受けます。写真だけでは判定しにくい場合や、見積もりの妥当性を確認する場合は、現地調査が行われます。
現地調査を担当するのは、損害額の鑑定や事故原因の調査を行う「損害保険登録鑑定人」などの専門家です。この調査で経年劣化が原因と判断されると、保険金は支払われません。
2-5.保険金の支払い決定後に修理を依頼する
保険金額が確定したら、業者に雨漏り修理を依頼しましょう。受け取れる金額がわかっていれば、自己負担を把握したうえで契約できます。
保険金は、保険金請求書で指定した口座へ30日以内に振り込まれるのが一般的です。ただし、ゲリラ豪雨や台風による被害が広範囲に及ぶと請求が集中し、1ヶ月以上かかることもあります。
なお、保険金額が確定する前に修理を済ませた場合も、修理前後の写真と見積書があれば請求できます。
3.雨漏り修理の費用相場
雨漏り修理の費用相場は、以下のとおりです。
| 箇所 | おもな修理内容 | 費用相場 |
|---|---|---|
| 屋根 |
|
0.5〜200万円 |
| ベランダ・屋上の防水 |
|
10〜30万円 |
| 外壁 |
|
〜50万円 |
| 窓枠・サッシ |
|
1〜50万円 |
| 雨樋 |
|
1〜50万円 |
※屋根・外壁・雨樋の修理では、別途足場代として10〜20万円かかることがあります。
劣化の程度によっても費用は大きく変わるので、業者に現場調査をしてもらったうえで見積もりを取りましょう。火災保険が使える場合は、修理費用から保険金を差し引いた額が自己負担になります。
以下の記事で雨漏り修理の費用相場を詳しく解説しているので、参考にしてください。

4.雨漏り修理を行う際の業者の選び方
雨漏り修理の業者選びで確認したいのは、以下の2つです。
- 保険申請の対応経験が豊富な業者を選ぶ
- 複数の業者に見積もりを依頼して比較する
4-1.保険申請の対応経験が豊富な業者を選ぶ
火災保険を使うなら、保険申請の対応に慣れた業者を選びましょう。申請には修理見積書と被害箇所の写真が必要で、どちらも業者に用意してもらうことになります。ホームページや電話で、火災保険の申請に対応した経験があるかを確認してみてください。
雨漏りは、水が出ている箇所と原因となっている箇所が一致しないことも少なくありません。そのため、保険申請の対応経験だけでなく、雨漏り修理の施工実績が豊富かも見ておくと安心です。
見積書は特定した原因をもとに作成されるので、原因調査と見積もりは同じ業者にまとめて依頼しましょう。
「絶対に保険がおりる」と契約を迫る業者は避ける
「絶対に保険がおりる」「自己負担なく修理できる」と契約を迫る業者への依頼は避けてください。保険金がおりるかどうかを判断するのは保険会社で、業者が保証できるものではありません。
実際に、業者から「火災保険を使えば修理代を上回る保険金が受け取れる」などと言われて契約し、受け取った保険金の40%を手数料として請求された事例もあります。保険金の請求は加入者自身で行えるので、勧誘をうのみにしないように注意しましょう。
4-2.複数の業者に見積もりを依頼して比較する
雨漏り修理の見積もりは、最低でも2〜3社に依頼して比較しましょう。複数社で比較することで、費用や工事内容が適正かどうかを判断できます。比較したいのは、以下の3点です。
見積もりを比較するときのポイント
- 修理費用の総額と内訳
- 原因の診断結果と修理方法
- 再発した場合の保証内容と期間
とはいえ、条件に合う業者を探すのは手間がかかるものです。そんなときは、無料一括見積もりサイトを利用してみてください。
リフォームガイドでは、自社の厳しい審査に通過した優良リフォーム会社のみを複数ご紹介します。火災保険の申請実績のある業者を選んで紹介することも可能です。
また、プロのコンシェルジュが要望をくみ取って各社に伝えるので、同じ説明を繰り返す必要もありません。業者探しに迷っている方は、ぜひリフォームガイドをご活用ください。
5.まとめ
今回は、ゲリラ豪雨による雨漏りに火災保険が使えるかの判定方法と、申請の流れを解説しました。雨漏りそのものは原則として対象外ですが、強風や飛来物で屋根や外壁が壊れたことが原因なら、補償を受けられます。
ただし、ゲリラ豪雨の雨漏りは経年劣化と判断されやすく、原因を証明できなければ保険金はおりません。火災保険が使えない場合も修理は必要になるため、まずは専門業者に原因を調べてもらいましょう。業者選びに迷っている方は、ぜひリフォームガイドの無料一括見積もりをご活用ください。本記事を参考にして、雨漏りの不安を解消しましょう。


 なら